O Brasil vive uma crise de endividados, com 83,9 milhões de pessoas inadimplentes, segundo dados do Serasa.
15,8 milhões de idosos inadimplentes
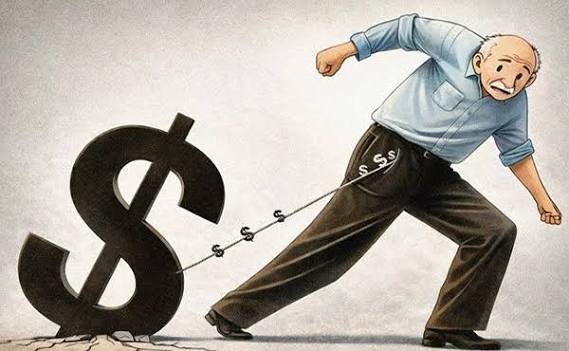
O número de idosos inadimplentes mais que dobrou em dez anos, cresceu 132% no Brasil. São 15,8 milhões de pessoas acima de 60 anos com dívidas atrasadas. Em 2016, esse número era de 6,8 milhões, segundo dados do Mapa da Inadimplência do Brasil, feito pelo Serasa.
Com esse avanço, a população idosa passou a representar 19,4% dos inadimplentes do Brasil. Há dez anos, a fatia dos idosos era de 12,2%.
O grupo foi o que apresentou maior crescimento entre os inadimplentes do país na última década, com uma alta de 7,2 pontos percentuais. Entre os adultos de 41 a 60 anos, o incremento foi de 3,8 pontos. As outras faixas etárias perderam participação no total de inadimplentes do país.
No mesmo período, o crédito consignado para aposentados e pensionistas do INSS ganhou espaço. Segundo levantamento da consultoria Análise Econômica, com dados do Banco Central, o salto no consignado para beneficiários do INSS na última década foi de 157,2%.
Em 2016, foi concedido cerca de R$ 1,31 bilhão nessa modalidade. Em 2025, o volume chegou a R$ 3,37 bilhões. Descontada a inflação, o aumento real é de 50,9%. De janeiro a julho de 2026, foram concedidos cerca de R$ 1,97 bilhão, volume semelhante ao do mesmo período do ano passado.
Idoso como chefe de família
Um terço dos domicílios brasileiros, ou seja, mais de 20 milhões de lares, é chefiado por pessoas acima de 60 anos, aponta o estudo “Geração 60+: Moradia e Arranjos Familiares”, divulgado em setembro pela empresa de pesquisa Nexus, com base em números de 2015 a 2025 do IBGE (Instituto Brasileiro de Geografia e Estatística).
A maioria desses idosos (68%) divide a casa com outros membros da família. No relatório sobre o estudo, uma das conclusões de Marcelo Tokarski, CEO da Nexus, é que há uma “sobrecarga geracional” sobre os idosos.
“Filhos, netos e outros parentes dependem diretamente dos rendimentos da população mais velha para subsistir, sejam provenientes de aposentadorias, pensões ou trabalho ativo”, diz.
Quando a conta da família aperta, o idoso é também o canal para conseguir acesso a crédito, especialmente o consignado, que é mais barato e fácil de contratar do que outras modalidades de empréstimo.
“Há até familiares que induzem o idoso a pegar o empréstimo sob a promessa de que pagarão as parcelas. O dinheiro vai para o parente, mas o desconto de 30% a 35% sai da aposentadoria do idoso”, observa a advogada cível Carla Neres Cremonini.
Os casos em que o idoso foi persuadido para obter um empréstimo podem ser configurados como crime, com pena de 1 a 4 anos de reclusão.
Ofertas insistentes e golpes financeiros
Um dos desafios é “desviar” das ofertas de crédito que recebe por meio de ligações e Whatsapp. Ela tenta bloquear os contatos, mas diz que não consegue conter as mensagens.
Entre as abordagens de bancos e financeiras, há também as tentativas de golpes. Segundo a Serasa, quatro em cada dez idosos já relataram ter sofrido golpes com prejuízo financeiro.
Especialista em educação financeira do Serasa, Rodrigo Costa também destaca que os golpes têm comprometido a renda dos aposentados. “Esse crescimento da inadimplência entre a população mais velha está relacionado, entre outros fatores, à maior inserção desse público no ambiente digital e à exposição a novas formas de fraude.”
Em caso de golpe, Rafaela Tavares, advogada de família da Silveiro Advogados, recomenda reunir provas de que o idoso não se beneficiou do dinheiro (como um extrato do repasse ao familiar) e buscar na Justiça a anulação do contrato.
Também é possível bloquear novos consignados pelo app Meu INSS ou denunciar na delegacia do Idoso, pelo Disque 100.